
Uma parceria de tech for equity faz sentido quando a startup precisa de uma capacidade técnica que o parceiro consegue entregar, o compromisso societário é compatível com essa contribuição e o caixa restante sustenta a operação. A avaliação precisa reunir esses três pontos. Uma proposta com pouco desembolso inicial pode exigir participação, pagamentos posteriores e decisões compartilhadas por vários anos.
Tech for equity é a expressão usada para acordos que relacionam construção tecnológica e participação societária. O trabalho pode abranger desenvolvimento, arquitetura, gestão técnica e evolução do produto. O conteúdo concreto da proposta varia: receber uma primeira versão de software e contar com liderança técnica contínua são compromissos diferentes.
Para avaliar uma oferta, comece pelo trabalho que precisa ser realizado, compare alternativas equivalentes e simule o quadro societário. Depois examine como a parceria continuará quando o produto mudar, o time crescer ou a empresa precisar de capital.
Ilustração conceitual da avaliação de uma parceria técnica.
Especifique a contribuição antes de discutir o percentual
“Construir o MVP” é uma descrição insuficiente para negociar participação. MVP significa produto mínimo viável: uma primeira solução utilizável, delimitada para testar uma hipótese. Para transformá-lo em compromisso, descreva o usuário, a tarefa principal, as integrações, os dados envolvidos e a evidência que a entrega deve permitir coletar.
Considere uma startup que pretende ajudar distribuidores a conferir pedidos. Construir um importador de planilhas com revisão manual exige um trabalho diferente de integrar automaticamente sistemas de vários clientes. As duas soluções cabem na expressão “MVP”, mas têm dependências, custos e riscos distintos.
A proposta também precisa explicar quem decide. O parceiro apenas implementará um escopo definido ou participará de descoberta, priorização e contratação? Quem avaliará requisitos de segurança? Quem acompanhará problemas depois do lançamento? Uma equipe de desenvolvimento sem responsável por essas decisões deixa uma obrigação relevante com o fundador.
Há ofertas públicas com essa diferenciação. A Avilon apresenta modalidades de construção por participação e de atuação como sócio técnico, com graus distintos de envolvimento. Isso demonstra variação entre propostas; suas condições publicadas não estabelecem percentuais adequados para outras empresas.
Peça uma descrição da equipe efetivamente disponível, da dedicação prevista e da forma de substituição de profissionais. O portfólio ajuda a identificar experiências, mas não confirma quem trabalhará no seu produto. Uma pessoa que participou de um projeto anterior pode estar indisponível para a nova parceria.
Compare o mesmo trabalho pelo mesmo período
Uma comparação útil começa com um escopo comum. Se uma proposta inclui liderança, desenvolvimento e acompanhamento por um ano, compará-la ao preço de três meses de programação distorce a decisão. O mesmo problema aparece quando apenas uma oferta inclui design, testes, infraestrutura ou suporte.
O quadro abaixo é um exemplo hipotético. Os valores e percentuais foram criados para mostrar como organizar a avaliação. Não são preços de mercado nem propostas de fornecedores.
| Campo | Pagamento em dinheiro | Participação societária | Dinheiro e participação |
|---|---|---|---|
| Construção inicial | R$ 120 mil | Participação de 15% | R$ 60 mil e participação de 8% |
| Calendário dos desembolsos | Entrada, parcelas e vencimentos a definir | Confirmar pagamentos adicionais e vencimentos | Entrada, parcelas e vencimentos a definir |
| Escopo de comparação | Importação, conferência e confirmação de pedidos | O mesmo | O mesmo |
| Dedicação | Equipe e responsável técnico definidos | Equipe e responsável técnico definidos | Equipe e responsável técnico definidos |
| Horizonte inicial | Quatro meses de construção | Quatro meses de construção | Quatro meses de construção |
| Continuidade | Proposta adicional após a construção | Condições posteriores precisam ser definidas | Condições posteriores precisam ser definidas |
| Despesas externas | Pagas pela startup | Pagas pela startup | Pagas pela startup |
| Encerramento | Regras de transição contratadas | Transição operacional e situação societária precisam ser tratadas | Ambas precisam ser tratadas |
As três propostas não estabelecem equivalência financeira entre serviços e participação nem uma avaliação da startup. São condições hipotéticas que exigem análise de escopo, direitos e horizonte. O valor de horas contratadas, isoladamente, não determina quanto vale a empresa.
A tabela não permite escolher uma vencedora. Ela revela perguntas pendentes. Por exemplo, se a participação de 15% remunera somente quatro meses, o que financiará a evolução posterior? Se também remunera trabalho futuro, qual dedicação foi assumida e por quanto tempo? Se o produto exigir mudança de rota, como o compromisso será revisto?
Solicite que as propostas respondam às mesmas perguntas e registre diferenças que permanecerem. Uma oferta tecnicamente mais ampla pode justificar condições diferentes, desde que a contribuição adicional seja identificável. A comparação perde utilidade quando “apoio estratégico” ou “acesso à rede” aparecem sem atividades, disponibilidade ou limites.
Faça a conta do caixa que continua necessário
Uma participação negociada não paga automaticamente servidores, ferramentas, atendimento ou aquisição de clientes. Identifique quem assume cada despesa e em que momento. Créditos de nuvem, descontos e benefícios temporários devem aparecer com prazo e condições de utilização.
Além da construção, a startup precisa considerar implantação no cliente, correções, evolução e trabalho dos fundadores. Mesmo quando o fundador não retira remuneração, existe uma restrição pessoal de tempo e sustento. Um plano que depende de dedicação integral sem discutir essa restrição fica incompleto.
Organize um fluxo mensal com o caixa disponível, as saídas previstas e os recebimentos esperados. Separe recebimentos contratados de vendas ainda em negociação. A projeção deve mostrar se a empresa consegue chegar ao próximo ponto de decisão, incluindo recursos para corrigir o produto quando o primeiro teste contrariar a hipótese inicial.
Também avalie o atraso. Se uma integração depender do cliente e levar mais tempo, quais despesas continuam? O parceiro mantém a equipe? A startup pagará pela espera? O critério de decisão é a capacidade de financiar a construção e o aprendizado sob condições explícitas, incluindo um cenário menos favorável.
Não trate a preservação de caixa como prova de economia total. Ela altera quando e como a startup remunera a contribuição recebida. O valor econômico da participação dependerá do futuro da empresa, dos direitos associados e das condições da parceria.
Um caso de decisão com caixa limitado
Considere outro exemplo hipotético: R$ 90 mil disponíveis, quatro meses de construção e dois de teste, R$ 10 mil mensais de despesas externas à construção e nenhum recebimento previsto. O horizonte de seis meses exige R$ 60 mil para essas despesas. Esse total não inclui reserva para imprevistos nem gastos posteriores ao teste.
Se a proposta mista exigir R$ 60 mil no início, restarão R$ 30 mil. Com saídas constantes de R$ 10 mil mensais, esse caixa dura três meses, antes do término da construção. O pagamento em dinheiro de R$ 120 mil à vista nem sequer cabe no saldo inicial. Essas condições à vista são premissas deste caso, não condições presumidas da tabela anterior.
Uma proposta sem pagamento inicial de construção preserva R$ 90 mil, suficientes para nove meses apenas nesse cálculo simplificado. Ela ainda exige verificar equipe, entrega, despesas posteriores e condições societárias. A conta não a transforma em escolha automática: mostra que o modelo de remuneração afeta a viabilidade do plano.
Parcelar um valor muda o calendário, mas não elimina a obrigação. Se os R$ 60 mil da proposta mista fossem pagos em seis parcelas iguais, as saídas totais seriam R$ 20 mil mensais durante esse período. O saldo inicial sustentaria quatro meses e meio, ainda abaixo dos seis meses adotados. A comparação deve registrar todas as obrigações, inclusive as que vencem depois do piloto.
Nesse caso, o fundador precisa rever escopo, calendário, despesas ou recursos disponíveis antes de contratar. Uma nova receita só deve entrar no cenário com suas condições e incertezas explícitas. O resultado útil da análise é identificar a insuficiência e decidir como tratá-la antes do compromisso, preservando tempo para avaliar o produto.
Simule a diluição sem confundir percentual e valor
Cap table é a tabela que registra as participações da empresa. Ela ajuda a visualizar quem detém cada parcela e como novas operações modificam essa distribuição. Para negociar com clareza, informe se o percentual proposto será calculado antes ou depois da operação e quais direitos ou instrumentos entram na conta.
Imagine, de forma hipotética, que os fundadores tenham 85% e o parceiro técnico 15%. Depois, um investidor entra por uma emissão de novas participações e passa a deter 20% da empresa após a rodada. Os sócios anteriores passam, juntos, a representar os 80% restantes.
Nesse cenário simplificado, multiplicamos cada participação anterior por 0,80:
| Participante | Antes da rodada | Depois da rodada |
|---|---|---|
| Fundadores | 85% | 68% |
| Parceiro técnico | 15% | 12% |
| Novo investidor | 0% | 20% |
| Total | 100% | 100% |
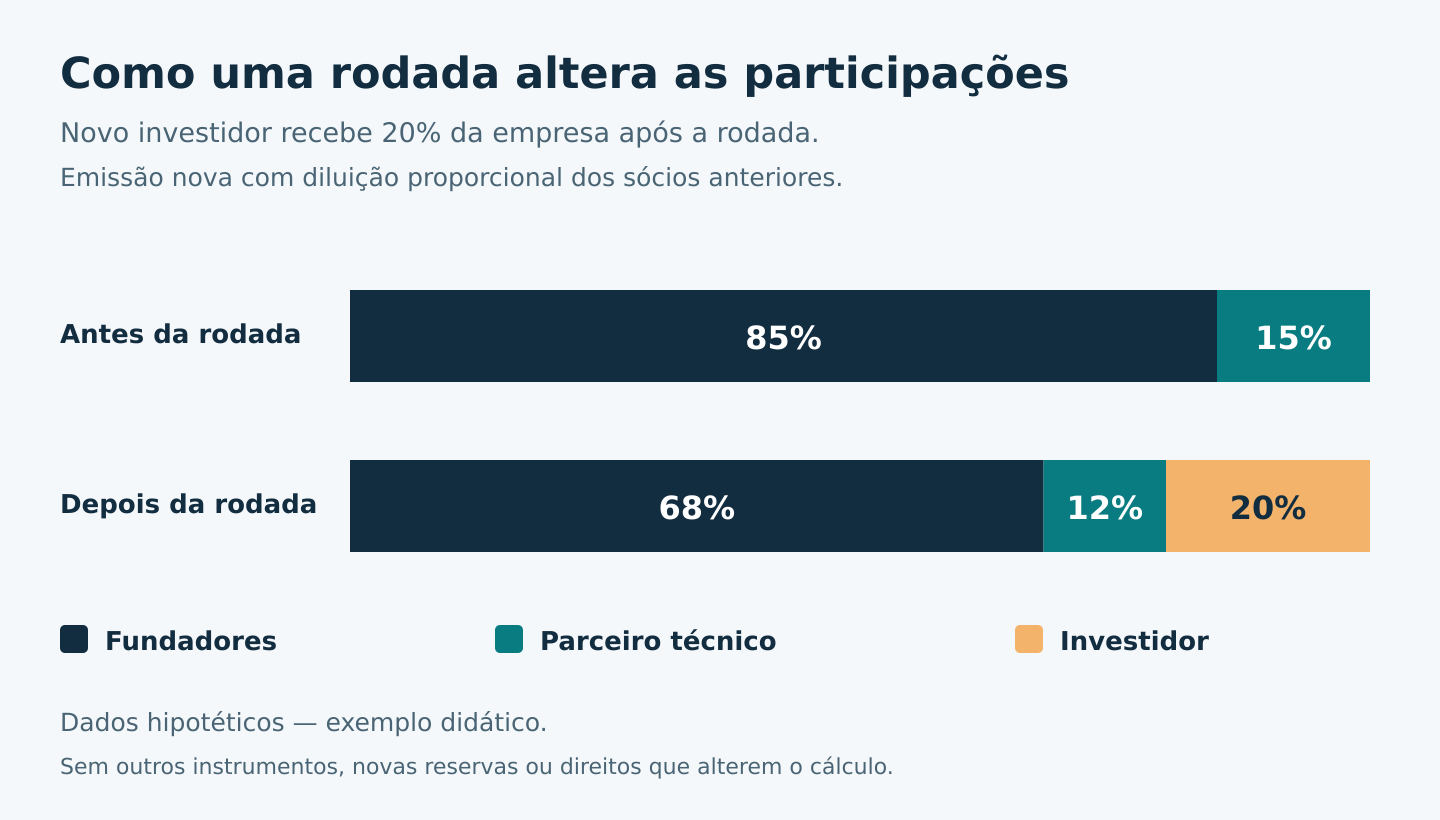
Dados hipotéticos — exemplo didático. A rodada considerada entrega 20% pós-rodada ao novo investidor.
A conta pressupõe diluição proporcional dos sócios anteriores e ausência de outros instrumentos, reservas adicionais ou direitos que alterem o cálculo. Uma venda de participação existente por um sócio, por exemplo, tem dinâmica diferente: muda quem detém a parcela vendida, sem necessariamente diluir os demais.
A queda de 85% para 68% não demonstra, sozinha, perda ou ganho econômico para os fundadores. Uma parcela menor de uma empresa com maior valor pode representar mais valor patrimonial; também pode haver uma avaliação futura menor. Nenhum desses resultados está assegurado pela conta de diluição.
Participação também não descreve todos os direitos de decisão. Acordos podem tratar de aprovação de operações, administração, informação e saída. Leia o percentual junto dos direitos e obrigações associados. Instrumentos conversíveis podem dar ao titular o direito de transformar sua posição em participação, conforme condições pactuadas. Uma reserva para participação da equipe prevê concessões futuras a profissionais. Se esses elementos existirem, inclua suas condições em uma simulação específica antes de assumir que a tabela está completa.
Avalie dedicação, incentivos e capacidade de execução
O parceiro técnico que recebe participação tem interesse econômico na empresa, mas isso não elimina divergências. Ele pode atender outros negócios, preferir uma arquitetura diferente ou ter um horizonte de trabalho incompatível com a urgência do produto. A participação não resolve automaticamente conflitos de prioridade.
Por isso, investigue capacidade concreta: quem lidera, quantos projetos a equipe atende, como o trabalho será acompanhado e o que ocorre se um profissional-chave sair. Peça exemplos verificáveis de decisões técnicas e da documentação entregue, respeitando a confidencialidade de terceiros.
Na avaliação de referências, diferencie resultado empresarial e qualidade da contribuição. Uma startup do portfólio pode ter crescido por vários fatores. Esse crescimento não prova que o modelo de parceria causou o resultado. Também há viés de sobrevivência quando só os casos bem-sucedidos entram na análise.
Em um ensaio sobre divisão de equity entre cofundadores, Michael Seibel enfatiza o trabalho futuro e os incentivos de longo prazo. É uma perspectiva do autor para relações entre cofundadores. Ela não determina quanto oferecer a uma empresa que presta serviços por período delimitado.
A distinção importa: um cofundador dedicado à empresa por tempo indeterminado e uma equipe contratada para uma etapa assumem compromissos diferentes. A negociação deve refletir dedicação, responsabilidade, risco e continuidade efetivamente acordados, com evidências suficientes para avaliar a capacidade prometida.
Esclareça o que acontece depois da primeira entrega
O lançamento abre uma nova fase de trabalho. O uso revela erros, dúvidas, necessidades de suporte e mudanças de prioridade. É preciso definir quais dessas atividades estão incluídas, quais exigem novo orçamento e quem toma a decisão quando o caixa não comporta tudo.
Peça uma demonstração de como a startup continuará operando. A empresa terá acesso administrativo às contas relevantes? Os repositórios, a documentação, os processos de publicação e os procedimentos de recuperação estarão disponíveis? Uma equipe futura conseguirá assumir a operação sem depender de conhecimento concentrado em uma pessoa?
Acesso operacional e titularidade de direitos precisam ser tratados separadamente. Ter a senha de um repositório não esclarece quais componentes são licenciados, quais foram produzidos especificamente para o produto e quais direitos foram pactuados. Leve essas questões para a formalização, junto da situação de bibliotecas e serviços de terceiros.
O encerramento da atuação técnica também merece uma resposta própria. Se o trabalho terminar, a participação permanece nas condições já adquiridas? Há obrigações de transição? Quem paga pela continuidade? Esses pontos não devem ficar subordinados à expectativa de que a relação será sempre positiva.
No Brasil, a formalização exige atenção à estrutura adotada. O art. 1.055, § 2º, do Código Civil veda contribuição ao capital de sociedade limitada que consista em prestação de serviços. A expressão comercial “serviços por equity” não substitui a definição jurídica da operação. A estrutura concreta e seus efeitos tributários precisam de revisão profissional brasileira.
Use critérios de decisão e condições de recusa
A parceria merece avançar quando há uma necessidade técnica delimitada, capacidade de entrega verificável, recursos para operar e entendimento comum sobre direitos e continuidade. Para tornar essa avaliação concreta, responda por escrito:
- Qual hipótese ou resultado operacional a contribuição técnica permitirá testar?
- Quais pessoas e responsabilidades estão comprometidas com a entrega?
- Que despesas permanecem com a startup durante e depois da construção?
- Como a participação foi definida e qual é sua base de cálculo?
- Como mudanças de escopo, indisponibilidade e desacordos serão tratados?
- Como a startup continuará operando se a atuação do parceiro terminar?
Se o problema ainda está indefinido, a decisão consistente pode ser investigar a demanda antes de negociar uma construção extensa. Se a equipe já consegue executar a etapa, compare uma contratação pontual com a entrada de um novo sócio. Se a oferta exige uma participação permanente, mas deixa a contribuição futura indefinida, esclareça essa relação antes de avançar.
Evite ancorar a negociação no primeiro percentual apresentado. Compare propostas, compromissos e alternativas reais. O documento mais útil ao final dessa avaliação é uma página que registre contribuição, recursos necessários, participação, direitos, continuidade e questões pendentes. Se uma dessas dimensões ainda não tem resposta, a negociação precisa resolver essa lacuna antes de virar compromisso.